「家を貸すには、まず何をすればいいの?」「個人でも家は貸せる?」
転勤で一時的に住まない家や家を相続した場合、最初に気になるのはこの点ではないでしょうか。
個人でも家を貸すことはできますが、実際に家を貸すには、
賃料の決め方、契約方法の選び方、入居者募集、管理のしかたなど、順番に確認すべきことがあります。
準備不足のまま進めると、思わぬ手間につながることもあります。
この記事では、家を貸すときの流れ、費用、メリット・デメリットや住宅ローンが残っている場合の確認事項や、個人で家を貸す際に失敗を防ぐポイントも紹介します。
成約事例から「適正賃料」を算出
法人提携1万社超◎独自の集客ルートで入居者募集
まずは無料で賃料査定 まずは無料で賃料査定
目次
1. 家を貸すには?個人でも家は貸せる
家を貸すには、まず賃料の目安や貸し出す期間、管理方法を整理し、賃貸に出すための準備を進めます。
当社では、査定から募集開始までに2〜3か月程度かかるケースが多いため、貸し出したい時期の3か月前を目安に相談を始めることをおすすめしています。
住宅ローン返済中の場合は契約内容を確認し、マンションの場合は管理規約も確認しましょう。
個人でも家を貸すことは可能です。特別な資格も必要ありません。
ただし、実際に家を貸す場合は、賃貸借契約書の作成、入居者審査、入居中の問い合わせ対応、近隣トラブルへの対応、退去時の敷金精算など、幅広い業務が発生します。
特に、期間を限定して貸す場合は、貸し出す目的に合った契約形態を選び、入居者に対し必要な書面や説明を整えることが重要です。
個人で家を貸す場合であっても、手間やトラブルを抑えるために管理会社の活用も検討しましょう。
2. 家を貸すときの注意点│失敗しない5つのポイント
家を貸すときは、住宅ローンや保険、税金、管理会社選びなど、事前に確認すべきことがあります。次の5つを押さえることで、契約違反や退去時のトラブル、想定外の負担を防ぎやすくなります。
2-1. 住宅ローンが残っているときは金融機関に確認する
住宅ローン返済中の家は、原則として金融機関の承諾なく貸し出すことはできません。
なぜなら住宅ローンは、契約者本人またはその家族が住む家の購入を目的としたローンだからです。
ただし、転勤などで住宅ローンのある家を一時的に空けるやむを得ない理由がある場合は、住宅ローンのある家の貸し出しが認められるケースもあるため、まずは金融機関へ相談してみましょう。
金融機関の承諾を得ないまま賃貸を行った場合、金融機関との契約に違反することとなり、ローン残債の一括返済を求められる可能性もあるため注意が必要です。
関連記事
【住宅ローンでも賃貸に出せる】転勤時に持ち家を賃貸する方法|金融機関への伝え方、注意点を解説
2-2. 家を貸すと確定申告が必要になる
家を貸して不動産所得が生じた場合、所得税の確定申告が必要になることがあります。
会社員など給与所得者は、給与以外の所得(不動産所得を含む)が年間20万円を超える場合、原則として確定申告が必要です。
給与所得がない人は、合計所得金額や各種控除額によって申告の要否が変わります。
令和7年分以降、合計所得金額が132万円以下の場合の基礎控除は95万円ですが、判断に迷う場合は税務署または税理士に確認しましょう。
個人で知人や親戚に家を貸して家賃収入を得た場合、会社員などの給与所得者であっても例外ではありません。
※所得とは「総収入 − 必要経費」であり、単なる家賃合計ではありません。
※給与所得者で所得が20万円以下なら所得税の確定申告は不要ですが、住民税の申告が必要になる場合があります。お住まいの市区町村にご確認ください。
確定申告は所得があった翌年の2月16日〜3月15日(土日祝の場合は翌平日)の間に行います。
管理会社に賃貸管理を委託すると、家賃収入や管理料などを記載した月次収支明細を受け取れるため、収支の把握や申告準備を進めやすくなります。
ただし、固定資産税、保険料、修繕費、減価償却費、ローン利息などは、領収書や契約書類とあわせて整理が必要です。
確定申告の手続きや税率の計算については、こちらの記事で詳しく解説しています。
関連記事
家を貸すときの税金。税率の計算方法は?確定申告の流れ・しないリスクを紹介
2-3. 家の現状を記録しておく
家を貸すときは、必ず貸し出す前の室内の状態を記録しておきましょう。
入居者の故意や過失などによる損傷を修繕費として求めることができるため、
貸し出し前の室内の状態を記録することで入居中についた損傷であるかが分かるためです。
退去時の室内の損傷は、入居者と貸主のどちらが支払うかで、しばしば揉めることがあり、
入居前にどのような傷があるか画像や映像などで記録することは、無用なトラブルや出費を防ぐポイントなのです。
また、一軒家(戸建て)の場合は門扉や外壁ガレージなども記録しておきましょう。
関連記事
家を貸すときの注意点を場面別で解説!貸す前、賃貸中、退去時の気を付けるポイントを紹介
2-4. 火災保険の変更を忘れない
家を貸す際は、現在加入している火災保険の用途変更が必須です。
持ち家として住んでいた時の火災保険(住宅物件)のままにしていると、万が一火事や水漏れなどのトラブルが起きた際に、保険金が支払われないリスクがあります。
自分が住むための「住宅」と、人に貸す「賃貸物件」では、リスクの扱いが異なるので保険会社に「自宅から賃貸へ用途を変更する」旨を必ず連絡してください。
また、入居者にも「借家人賠償責任特約」がついた火災保険へ加入してもらうことが検討しましょう。
これにより、入居者の過失による火災などの損害もカバーできます。早い段階でご加入中の保険会社へ相談し、手続きを進めましょう。
2-5. 管理会社は「査定額」だけでなく「募集力」「サービス範囲」で選ぶ
賃貸管理会社を選ぶ際は、管理手数料だけで判断するのではなく、提供される業務内容や管理手数料以外にかかる費用まで確認することが大切です。
たとえば、月額20万円の一軒家で、管理手数料が5%の会社と3%の会社を比較した場合、
管理手数料の差は月4,000円、年間では48,000円になります。
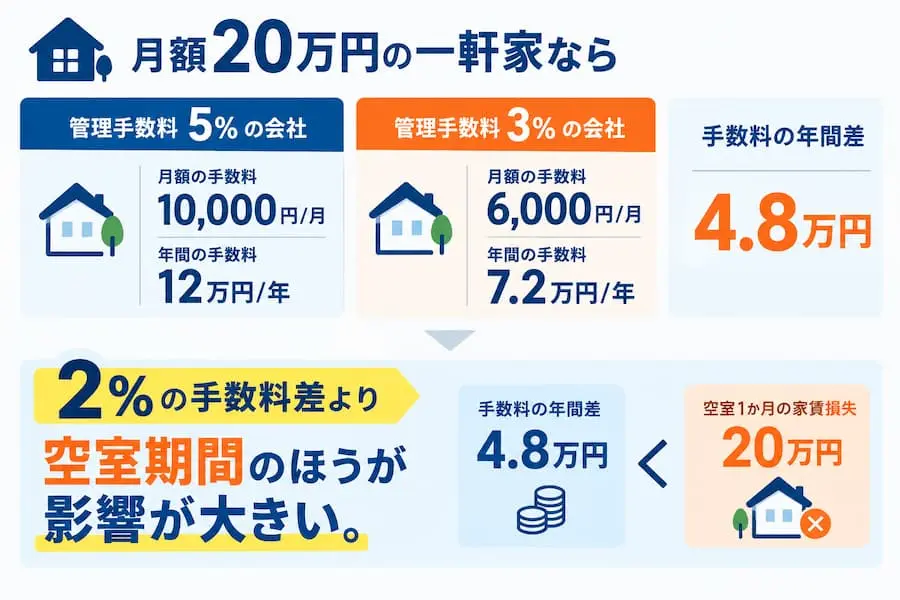
手数料が低いことだけで有利とは限りません。募集体制や広告掲載の範囲、
法人契約への対応力などによって入居者が決まるまでの期間が変わる可能性があります。手数料の差額だけでなく、空室時やその期間の対応も含めて考える必要があります。
このように、管理手数料の数%の違いだけでなく、入居者募集や入居中の管理など、どのようなサービスが含まれているのかを確認し、費用とサービスのバランスを考えることが大切です。
管理会社の具体的な探し方や比較の進め方は、次章の「家を貸す流れと手順」で解説します。
3. 家を貸すには?流れと手順
家を貸す流れの中で最初に行うのは、賃貸管理を委託できる管理会社を見つけることです。
個人で家を貸す場合でも【入居者の募集から賃貸管理までを管理会社】、【建物管理を個人】という方法もあります。
3-1. 賃料査定を管理会社に依頼する
物件の管理を依頼する賃貸管理会社を探します。
「賃貸に強みがある」会社を洗い出し、そのなかから所有する物件の種類や、
貸し出したい期間に応じた実績のある会社を選定します。
特に戸建てや転勤期間中に限定して家を貸したい場合は、不動産会社の中でも取扱いが少数であるため、
実績がない賃貸管理会社だと借主を見つけにくく募集期間が長引く可能性が高くなります。
そのため、査定を依頼する際は、所有物件と同じ物件種別の管理実績を確認しましょう。
特に一軒家(戸建て)は、間取り、庭・駐車場の有無など、物件ごとに特徴があり賃料や募集のしやすさに影響しやすいためです。
大手不動産会社、地域に詳しい地元の不動産会社、貸し出す目的に合うサービスを提供している。などの視点から3〜4社へ賃料査定を依頼し、募集実績、提案内容、管理範囲を比較することが大切です。
3-2. 物件の管理会社を決める
次に、賃料査定を依頼した会社の中から、賃貸管理を委託する管理会社を決めます。
査定額だけでなく、説明のわかりやすさ、入居者募集だけでなく、賃貸管理を丸ごと任せられるか、夜間の突発的なトラブルでも一時対応ができる体制があるかなどを確認することが大切です。
3-3. 物件の募集条件、賃料・契約方法を決める
依頼する賃貸管理会社を決めたら、入居者募集に向けて条件や契約方法、賃料を決めていきます。
入居条件は「ペット飼育」や「喫煙」などに関する条件も付すことができますが、
多すぎる条件は入居者候補を狭めてしまいます。
どのような条件であれば借り手がつきやすいか、必要最低限の条件を意識することが大切です。
また、賃料設定は入居者を決める重要なポイントです。
家賃を高く設定すれば空室期間が長期化する可能性もある反面、ひと月あたりの収益は増えます。
逆に低く設定すると入居者が決まりやすくなる反面、月々の家賃収入が減ってしまいます。
賃料は時期や相場で変動するため賃料や入居者条件を決める際には、賃貸管理会社の担当者としっかりと打ち合わせを行いましょう。
また、家を貸すには「普通借家契約」、「定期借家契約」、「一時使用賃貸借契約」の3つのパターンがあります。詳しくは4章で解説しますが、家を貸す目的に使い分ける必要があります。
3-4. ハウスクリーニングの実施
家を貸すということは、家賃という対価と引き換えに、自分の家を入居者に使用させることです。
家賃(対価)に見合った家でなければ、借り手は見つけられません。
家を貸す前に専門業者によるハウスクリーニングを実施し、綺麗な状態の家を貸すのが一般的です。
中でも特にチェックしておきたいポイントは、次の通りです。
- 台所、風呂、トイレなどの水回り設備
- エアコン
- 壁紙や床
- 照明
- ベランダ
- 窓、網戸
基本的には専用の薬剤や機材を使うので、専門業者に任せましょう。
3-5. 物件の入居者を募集する
入居者募集の条件を決めたら、
不動産ポータルサイトや自社サイトなどに広告を掲載し、入居者を募集します。
不動産管理会社によっては、社宅として貸し出す法人契約のチャネル、自社のグループ会社などのネットワークを生かした独自チャネルを持ち、集客力や法人契約を強みとしている会社もあります。
広告を見た入居希望者から内見の申し込みが入ります。
内見を通して「住みたい」と思ってもらうことができれば入居申し込みに繋がりやすいので、事前にハウスクリーニングを行い、家の中を綺麗にしておきましょう。
3-6. 入居審査を経て賃貸借契約を結ぶ
入居希望者から申し込みが入ったら、入居審査を実施します。
また、入居希望者が募集条件とは異なる条件を希望する場合は、条件交渉も行われます。
入居審査は管理会社を通じて保証会社が行います。
過去の家賃滞納歴の有無、支払い能力、勤務先や勤務歴などが審査対象で、最終的な入居判断は貸主が決めます。
入居審査に問題がなく、契約条件においても貸主と入居希望者双方の合意が得られたら、賃貸借契約を締結します。
成約事例から「適正賃料」を算出
法人提携1万社超◎独自の集客ルートで入居者募集
まずは無料で賃料査定 まずは無料で賃料査定
4.家を貸すときの契約方法を比較│目的に合わせた選び方
家を貸す際の契約方法には、「普通借家契約」「定期借家契約」「一時使用賃貸借契約」の3つがあります。
ご自身がその家に住む予定がない場合は「普通借家契約」。
期間を区切って貸す場合は「定期借家契約」、
転勤で再入居をする場合は「一時使用賃貸借契約」と目的に合わせて使い分ける必要があります。
契約方法が貸し出す目的に合っていないと、希望する時期に自宅へ戻れなかったり、募集条件が合わず借り手が見つかりにくくなったりする可能性があります。
| 契約種別 | メリット | 注意点・デメリット |
|---|---|---|
| 普通借家契約 |
|
|
| 定期借家契約 |
|
|
| 一時使用 賃貸借契約 |
|
|
それぞれメリット・デメリットがありますが、
長期的に貸し出したい場合は「普通借家契約」、
短期的に貸し出したい場合は「定期借家契約」
転勤など用途が明確な場合は「一時使用賃貸借契約」がおすすめです。
普通借家契約で家を貸す
普通借家契約は、一般的な賃貸における契約方法です。
入居者の希望があれば、契約を更新して住み続けることができます。
入居者保護の観点から、貸主からの解約には正当事由が必要であり、貸主からの解約は難しくなっています。
一般的には2年契約などの縛りがあり、長期的に貸し出すのに最適です。
借主にとって優位な契約方法になるので、
賃料を相場で設定しても借主が見つかりやすい特徴があります。
これらの特徴から、安定的な家賃収入が期待できるのが普通借家契約のメリットです。
一方で、貸主側の都合で解約ができないため、短期的な賃貸には向かない点はデメリットと言えます。
【普通借家契約がおすすめの人の特徴】
- 長期的に貸し出したい人
- 安定的に家賃収入を得たい人
定期借家契約で家を貸す
定期借家契約は、契約時に設定した契約期間のみを賃貸期間とする契約方法です。
入居者は原則として、契約期間満了時に退去しなければなりません。
貸主と入居者の双方の合意が得られれば、再契約を行い、賃貸期間の延長が可能です。
将来的に家を使う予定がある場合や、家を使わない間に有効活用したい場合におすすめの契約です。
ただし、貸主優位な契約方法となるため、家賃は相場より安くなる傾向があります。
また、契約期間が限定的であるため、借主が見つかりにくい点はデメリットになります。
【定期借家契約がおすすめの人の特徴】
- 将来的に賃貸に出した家を自分で使う予定がある人
- 家を空ける間を、空き家として保持しておきたくない人
一時使用賃貸借契約で家を貸す
一時使用賃貸借契約は、転勤、建て替え、施設入所など、家を一時的に使わない客観的な事情がある場合に検討される契約形態です。
たとえば、転勤などで数年の期間だけ賃貸に出す場合が該当します。
ただし、単に短期間だけ貸したいという理由だけで利用できるとは限りません。
また、契約期間中に貸主の都合だけで自由に解約できるわけではありません。 将来の再入居予定や貸し出したい期間を賃貸管理会社に伝え、定期借家契約を含めて自分の状況に合う契約方法を確認しましょう。
期間を限定した契約であるため、普通借家契約と比較して借主が見つかりにくく、賃料を低めに設定する傾向にある点はデメリットとして挙げられます。
【一時使用賃貸借契約がおすすめの人の特徴】
- 転勤、施設入所など目的が客観的に明確な人
- 転勤や建替え工事など期間が変更になる可能性が高い
※注釈:定期借家契約、一時使用賃貸借契約はあらかじめ設定する契約期間を保証期間とします。
そのため、保証期間内は貸主から退去を求めることはできません。
保証期間満了の中で定められた終了通知の間に、終了通知を出します。なお、終了通知を忘れた場合は、そこから再契約を締結します。
「ローン返済や維持費をカバーできるのか?」
「自分のケースだと、どの契約方法が一番良いのか?」
契約終了後に希望する時期に自宅の明け渡しを受けられるようにするには、賃料査定の段階で「いつまで貸したいか」「再入居の予定があるか」を管理会社へ具体的に伝えることが重要です。
特に、定期借家契約は不動産会社でも契約件数が少ない場合もあるので、期間を限定した賃貸管理の実績、賃貸管理を丸ごと任せられるかにも気を付けましょう。
参考:令和7年度 住宅市場動向調査報告書(国土交通省)(27ページ)
5. 家を貸すメリット
家を貸す場合、主に次のようなメリットがあります。
5-1. 家賃収入を得られる
家を貸すことの最大のメリットは、毎月一定額を家賃収入として得られることでしょう。
特に一軒家は、広さ、独立性、庭や駐車場などがファミリー層への訴求につながる場合があります。
物件の立地や状態、ペット可などの条件設定をはじめ、地域の賃貸需要によっては、マンションとは異なる賃料設定や募集戦略を検討できるでしょう。
5-2. 自宅を手放さなくてよくなる
賃貸に出す場合、売却して手放すのとは異なり、不動産を保有し続けられます。
これにより、賃貸終了後に再び住む選択肢を残すことができ、賃貸に出している期間は家賃収入を得て、必要になった時は自分達で住むことができるのも魅力です。
また、不動産価格の上昇が期待できる場面においては、
賃貸として物件を保有することで、月々の家賃で収入を得ながら、
現在より高い価格で売却するための機会をうかがうこともできます。
家を貸すことは将来の選択肢が広くなるため有効な資産活用方法です。
5-3. 空き家リスクを防げる
長期間空き家のままにしておくと、物件や設備の劣化を早めてしまいます。
家を貸した場合、定期的に居室や収納への通風、配管への通水などが行われます。
一定の頻度で設備が使用されることや、定期的に清掃が行われることにより、ある程度の状態に保たれます。
また、人が住んでいないことで放火や犯罪の温床になるリスクがあります。人が住むことで犯罪から自宅を守ることができるメリットもあります。
成約事例から「適正賃料」を算出
法人提携1万社超◎独自の集客ルートで入居者募集
まずは無料で賃料査定 まずは無料で賃料査定
6. 家を貸すデメリット
一方、家を貸すデメリットは次のとおりです。
6-1. 空室リスク
賃貸経営を行ううえでもっとも代表的なリスクが「空室リスク」です。
入居中であっても契約期間中に退居する場合もあります。
空室期間中は家賃収入がなくなるため、賃料収入で住宅ローンを補填していた場合は、空室期間が長引くと収支が赤字になってしまうでしょう。
空室リスクを抑えるには、周辺相場に見合う賃料・募集条件を設定し、必要に応じて清掃や設備改善を行うことが基本です。
加えて、一般の募集ルートに加えて法人提携が多いなど、募集チャネルが多彩な賃貸管理会社を選ぶことも選択肢になります。
6-2. 管理の手間がかかる
家を貸す際には、入居者対応や物件の管理が必要です。
特に退去時の精算や原状回復工事の手続き、突発的な設備不備の対応など予期せぬことも起こるため、手間に感じることがあるでしょう。
特に転勤などで遠方に住む場合は、オーナー自身で対応することが難しくなります。賃貸管理には不動産の実務や法律など専門的な知識と経験が必要になります。
賃貸管理には不動産実務や法律に関する知識が必要になることや、いつ・どのような問題が発生するか予測しにくくいです。
そのため、慣れていない場合は精神的な負担にもなるため、管理会社へ委託することも検討しましょう。
6-3. 入居者トラブルのリスク
入居者が出す騒音や生活マナーの問題が近隣トラブルに発展する可能性があります。
例えば、深夜の騒音やゴミ出しルールが守られないことなどにより、近隣住民とのトラブルが生じることがあります。
マンションの場合は、違法駐車・駐輪も代表的なトラブルのひとつと言えます。
オーナー自身が近隣住民と良好な関係を築いていても、入居者の生活習慣や対応によってその関係性が崩れるかもしれません。
特に入居者対応は「いつ、どのようなとき」に起こるか予想できません。
個人で全ての管理をする場合、時間コストなど目に見えない費用や精神的な負担も掛かるのがデメリットといえますが、管理会社に委託すれば負担は大幅に軽減できるでしょう。
当社では、管理実績40年以上の実績をもとに、家を貸すにはどのような方法がベストか、しっかりお話をお聞かせいただき、最良な提案をいたします。
家を貸すには、どうすれば良いか検討している際は、ぜひご相談ください。
導入、検討のご相談はこちら
7. 家を貸すときに発生する費用一覧
家を貸すときには、管理や維持に以下のような費用がかかります。
| 費目 | 費用相場 | 内容 |
|---|---|---|
| 管理手数料 | 賃料の5〜10% |
|
| 修繕費 | 内容による |
|
| ハウスクリーニング費 | 2万円〜10万円 |
|
| リフォーム費 (必要に応じて) |
5万円〜100万円 |
|
| 仲介手数料・ 事務手数料 |
家賃1か月分が目安 |
|
| 損害保険料 | 数千円〜数万円/年 |
|
| 税金 | 物件・収入により異なる |
|
実際の費用は物件の状態やエリアによって大きく変わるため、事前に賃料とあわせて収支シミュレーションを行うことが重要です。
収支を確認する際は、想定家賃から管理手数料、固定資産税、火災保険料、修繕費、空室期間中の住宅ローン返済や管理費などを差し引き、毎月の手残り額を試算しましょう。
これらの他に下記も、確定申告時に経費として計上が可能です。
必要経費を適切に計上することで課税所得を抑えられ、源泉徴収や予定納税などで税金を納め過ぎている場合には、還付を受けられることがあります。
プライベートと兼用している場合は按分が必要ですが、完全に私的利用しているものに関しては、経費として計上できないことは留意しておきましょう。
代表的な経費は以下の通りです。
| 費目 | 内容 |
|---|---|
| 管理手数料 |
|
| 通信費 |
|
| 旅費・交通費 |
|
| 自動車関連費 |
※私用と兼用する場合は、業務使用分の按分が必要です。
※車両購入費の扱いは減価償却等が関わるため、税理士へ確認しましょう。 |
| 新聞図書費 |
|
| 交際費 |
|
| 減価償却費 |
|
| 住宅ローン金利 |
|
| 消耗品費 |
|
判断に迷う場合は税理士へ確認しましょう。
関連記事
家を貸すときの収入は?税金や必要経費、収入を増やす3つのコツとは
8. 家を貸しているときにやること
個人で家を貸しているとき(自主管理)に主に次のようなことを実施します。
今回挙げているのは上記の3つですが、
各作業においても多様な作業があります。特に副業として賃貸経営を実施しようとしている場合は、自主管理では管理業務への対応が追いつかなくなるでしょう。
本業であっても大変な作業になるため、できれば賃貸管理は管理会社に委託するのがおすすめです。
関連記事
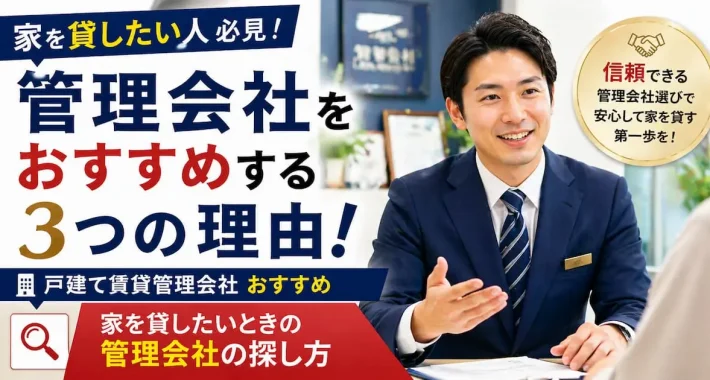
家を貸したい人に管理会社をおすすめする3つの理由!賃貸管理会社を選ぶ際のポイントを5つ紹介
8-1. 家賃の管理
自主管理では、家賃の入金確認、滞納時の督促、退去時の精算など、必要に応じた法的対応の検討まで、貸主自身で行います。
保証会社を利用している場合は、入居者が家賃を滞納した際、保証会社が契約内容に応じて家賃を立て替えるため、家賃未収のリスクを抑えやすくなります。
ただし、保証の対象範囲や立替払いの条件は保証会社・契約内容によって異なるため、事前に確認しておきましょう
賃貸管理会社を利用すれば、入金確認や保証会社との事務連絡などを任せられることが多いです。
どこまで委託できるかは、管理契約の内容を確認しましょう。
ただし、債権回収や裁判などの法的措置は貸主または弁護士しか対応できません。
このような内容も任せたい場合は、貸主から不動産管理会社が賃貸して入居者へ貸し出す「転貸方式」をとっている不動産管理会社を利用しましょう。
当社では、オーナー様がこれらの業務を直接抱え込まずに家を貸せるよう、オーナー様から物件をお借りし、入居者へ貸し出す転貸方式で賃貸管理を行っています。
当社が入居者との窓口となり、入居者募集、家賃管理、入居中の対応、更新・退去時の手続きまで対応します。
次のような方は、賃料査定をご相談ください。
– 自宅がいくらで貸せるか知りたい
– 転勤・相続などで、期間を限定して貸したい
– 住宅ローンが残っている
– 賃貸管理や募集に不安がある
– 入居者対応や退去時の精算を任せたい
成約事例から「適正賃料」を算出
法人提携1万社超◎独自の集客ルートで入居者募集
まずは無料で賃料査定 まずは無料で賃料査定
8-2. 設備のメンテナンス
家に付帯する設備は、入居者が問題なく使用できる状態にしておく義務を貸主が負っています。
賃貸期間が長くなるにつれて、メンテナンスが必要な設備が増えていきます。壊れているものは修理を行い、耐用年数が過ぎたものは交換するなどの対応が必要です。
メンテナンスを行う設備によっては、数十万円単位の出費になることもあるので、あらかじめ修繕費用を積み立てるなどして備えておきましょう。
8-3. トラブルやクレームの対応
自主管理している場合は、入居者から受ける問い合わせについても貸主が対応しなければいけません。
なかでもクレームは迅速に対応しなければ、対応の遅さにさらなるクレームを受けることになります。
内容によっては専門知識が必要な場合もあり、対応は慎重に行わなければなりません。
また、エアコンなどの設備トラブルが深夜や休日に発生する場合もあります。
これらに対しても迅速に対応する必要があり、個人間で家を貸し出す場合は対応が難しいでしょう。
賃貸管理会社であれば、24時間年中無休のコールセンターを運営していたり、
それまでの実績を活かして迅速にクレーム対応したりしてもらうことができます。
家を貸す場合はイレギュラーなことに迅速に対応することが重要です。
また、賃貸経営の入り口である入居者募集においては適正な賃料設定が重要です。
賃貸管理会社に委託することで揉めやすい退去時の対応なども含め、
個人で家を貸すよりも賃貸管理の手間を大きく軽減することができます。管理手数料は掛かりますが、それ以上のメリットを受けられるでしょう。
9. 家を貸すときの注意点(物件タイプ・ケース別)
ここでは、マンションや一戸建て、物件種別による注意点を解説します。
9-1.分譲マンションを貸すときの注意点
分譲マンションでは、管理組合が「管理規約」や「使用細則」を定めていることが多く、これは所有者だけでなく、入居者にも適用されます。
そのため、入居者にも「管理規約」や「使用細則」を共有し、ルールを遵守してもらいましょう。
また、マンション貸す場合は管理組合に届出が必要になることがあります。一般的なものは次の通りです。
- 専有部分を第三者が使用する旨
- 共用施設(駐車場、駐輪場など)の使用
(マンションによって入居者が契約できる場合と、貸主での契約が必要な場合があります) - 入居者がペットを飼育する場合、その旨
マンションの場合は、管理規約等に従う必要がありますので、貸し出す前に確認しておきましょう。
9-2. 一軒家(戸建て)を貸すときの注意点
一軒家では、次のようなメンテナンスの必要性や災害リスクなど一軒家特有のものを理解しておきましょう。
●セキュリティ
一軒家は子供のいるファミリー層がメインターゲットです。そのため借主はセキュリティ設備の有無にも気をかける傾向があります。
マンションは管理人がいたり、オートロックなど建物全体でセキュリティが設定されていることが、一般的ですが一軒家の場合は自分で対策を行う必要があります。
警視庁のデータでは、一軒家で発生する犯罪の半数以上は窓からの侵入です。
そのため、補助錠やロック付きクレセントの設置、または内窓を設置したり、セコムなど、民間の警備会社と契約することを検討するのもよいでしょう。
これらは付加価値として入居者にも響くポイントにもなり、早期成約や相場より高い賃料設定が期待できます。
参考:住まいる防犯110番[警視庁]
●外装などのメンテナンス
一軒家を貸す場合は、外壁・屋根・庭・門扉など、戸建て特有のメンテナンスや災害リスクを確認しておきましょう。
分譲マンションと異なり、外壁や屋根、門扉、植栽などの手入れや修繕費用は原則としてオーナー負担です。
マンションのような修繕積立金もないため、雨漏りや設備不良などに備え、将来の修繕費用をあらかじめ見込んでおくことが大切です。
●自然災害のリスク
自然災害による損傷は、貸主が修理しなければならないため、
あらかじめ火災保険を賃貸用に切り替えて、万が一の費用を準備しておきましょう。隣家から火災が発生し家財を焼損した際にも火災保険は必要になります。
成約事例から「適正賃料」を算出
法人提携1万社超◎独自の集客ルートで入居者募集
まずは無料で賃料査定 まずは無料で賃料査定
10. 家を貸す際によくある質問
Q1. 家を貸して家賃収入を得ると副業になる?
家を貸して副業とみなされるかは、ケースバイケースです。
家を貸して家賃収入を得ることが勤務先の副業規定に抵触するかは、就業規則や個別の判断によります。
不動産所得が税務上どのように扱われるかとは別の問題のため、会社員は勤務先へ、公務員は所属機関の規程や許可要件を確認しましょう。
Q2. 家を貸したとき、副業や個人事業主と判断されるのは、どのようなケースですか?
「事業として扱われる」かどうかは、次の3つの場面で基準が異なります。
- ① 所得税の「事業的規模」(確定申告)
不動産の貸付けが事業的規模かどうかは、所得税の申告で扱いが変わります。
国税庁は、次のいずれかに当てはまれば、事業として行っているものと取り扱うとしています。
- 独立した家屋を、おおむね5棟以上貸している
- アパートやマンションなど、独立した部屋を、おおむね10室以上貸している
この基準に満たなくても、実態から事業と認められる場合は、事業的規模として扱われます。
事業的規模になると、正規の簿記による記帳など一定の要件を満たすことで、青色申告特別控除として最高55万円を受けられる場合があります。
さらに、電子帳簿保存またはe-Taxによる電子申告などの要件を満たす場合は、最高65万円の控除を受けられることがあります。
事業的規模ではない不動産貸付けの場合、青色申告特別控除は原則として最高10万円です。
参考:No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分[国税庁]
- ② 個人事業税
不動産貸付業は、個人事業税の対象です。税率は5%で、所得から年間290万円の事業主控除を引いた金額に課税されます。
課税の対象となる規模の基準は、①の「5棟10室」とは別に都道府県が定めています。該当するかどうかは、お住まいの都道府県税事務所にご確認ください。
- ③ 勤務先の副業規定
会社員の場合、副業にあたるかどうかは、勤務先の就業規則で決まります。
税務上の事業的規模や、個人事業税の対象かどうかとは関係がありません。 公務員の場合は、人事院規則14-8(営利企業の役員等との兼業)の運用で、次のような基準が示されています。基準に達すると、承認を得ずに賃貸経営を続けることはできません。
- 年間家賃収入の合計が500万円以上
- 独立家屋の所有数が5棟以上
- 独立家屋以外の建物の場合は、独立的に区画された物件数が10室以上
- 建築物の駐車場、または機械設備のある駐車場
- 駐車台数が10台以上の駐車場
- 土地の賃貸契約件数が10件以上
- 娯楽施設や遊戯施設を含む不動産
- 旅館やホテル
参考:人事院規則14―8(営利企業の役員等との兼業)の運用について
Q3. 自宅の一室を個人で貸すには?
自宅の一室を親子、親族、知り合いなどに貸す場合も資格や許可は必要ありません。ただし、他人へ貸す場合と同様に賃貸借契約を締結しておきましょう。
自宅の一室であってもエアコンなどの設備があれば、事前に動作確認をし、不具合があれば交換しておきましょう。
Q4.家具や家電はどうすればいい?
家を貸すときはエアコン、カーテン、温水洗浄便座、ビルトインタイプの食器洗浄機、シーリング電気などは置いたままで貸せます。
冷蔵庫やその他の家電や家具は、退去までにトランクルームなどに搬出したり、処分をしていただけますようお願いいたします。
※当社に管理をお任せいただく場合、不用品の買取や家財保管(トランクルーム)の業者を格安でご紹介いたします。
Q5.半年や1年くらいでも家を貸せますか?
半年や1年程度の期間でも家を貸せる場合があります。
ただし、通常の賃貸より借り手を見つけにくいことがあり、契約方法や募集条件の設計が重要です。
半年や1年くらいの期間、家を貸すには、「住み替え」、「リフォーム中の仮住まい」の方が入居者のターゲットになります。
弊社はグループ会社で「リロの仮住まい」という会社があります。
ハウスメーカーとの提携を通じて、リフォーム期間中の仮住まいを探す方をご紹介いただくことがあります。
関連記事
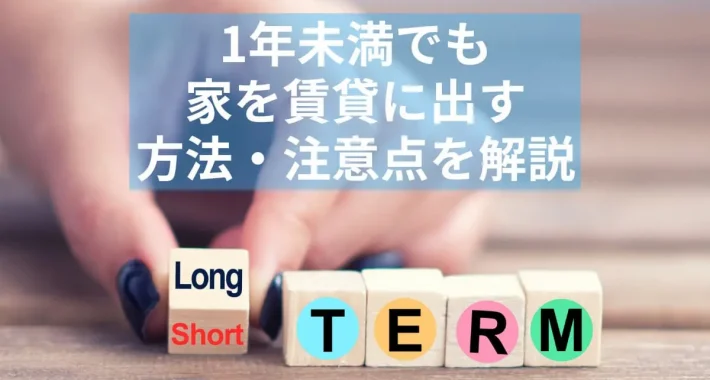
1年未満でも家は貸せる!「短期賃貸」の需要と仮住まい向けの貸し方を解説
Q6.家を貸す相手が知り合いなどの注意点
知り合いに家を貸す際は、必ず契約書を作成しましょう。
契約書は貸主・借主双方の合意内容を明確にし、金銭、明け渡しトラブルなどを未然に防ぐための法的根拠となります。
特に転勤などで一時的に貸し出す場合は、帰任後の再入居を見据え、契約期間や更新・再契約の扱いを明確にしておくことが重要です。契約形態によって必要な書面や手続きが異なるため、管理会社や専門家に確認しましょう。
4章で詳しく説明していますが、契約形態や契約内容が目的に合っていないと、希望する時期に明け渡しを受けられないおそれがあります。
契約書がなく口約束だとトラブルがあった際に証明することが困難になります。
なお、契約書は国土交通省が雛形となる「賃貸住宅標準契約書」を公開していますので、こちらをベースに作成するとよいでしょう。
参考:『賃貸住宅標準契約書』について[国土交通省]
知り合いに家を貸すような個人間の賃貸の場合、信用調査を十分に行うのは難しいです。
家賃滞納や近隣住民とのトラブルになると解決までに時間や精神的にも負担がかかるので管理会社を上手く活用しましょう。
11. まとめ
家を貸すには、まず物件の賃料査定を依頼し、管理会社を選んだうえで、募集条件・賃料・契約方法を決めます。その後、ハウスクリーニングなどで物件を整え、入居者を募集し、入居審査を経て賃貸借契約を結ぶのが基本的な流れです。
家を貸す前には、住宅ローンが残っている場合の金融機関への確認、火災保険の用途変更、室内の現状記録も必要です。家賃収入を得た場合は、所得額などに応じて確定申告が必要になるため、収入と費用を日頃から整理しておきましょう。
また、長期的に貸すのか、転勤などで一定期間のみ貸すのかによって、適した契約方法は異なります。普通借家契約・定期借家契約・一時使用賃貸借の特徴を比較し、将来の利用予定や貸し出す期間に合う方法を選ぶことが大切です。
家を貸すことで、家賃収入を得られるほか、空き家の劣化や防犯上のリスクを抑えられる可能性があります。一方で、空室、修繕費、入居者対応、近隣トラブルなどへの備えも欠かせません。
家を貸す際は、賃料査定額だけでなく、入居者募集の実績、管理の対応範囲、契約方法の提案力、退去時やトラブル発生時の対応まで確認して、管理会社を選びましょう。まずは複数社に相談し、自宅の賃料相場や貸し出し方を比較することが、失敗を防ぐ第一歩です。
(株)リロケーション・ジャパンは東証プライム上場企業 株式会社リログループのグループ企業です。
提携企業1万社超の法人ネットワークを活用し、転勤ニーズなど多様な入居者をスムーズに確保!
「賃貸支払保証」「施設賠償責任保険付保」「明渡し保証」など、40年以上の実績に基づいた豊富なサービスをご用意しています
弊社が納税管理人となり、確定申告手続きも代行!日本にいなくても、帰任まで任せられる体制でサポートします
目的に合わせた契約形態で、将来の住み戻りも見据えた活用方法をご提案